【浙商银行FICC·信用债日报】结构性下沉凸显###
市场情况
一级方面,信用债供给小幅回升,新发信用债券35只,规模257.80亿元。短融新发5只,其中88D 26华能新能SCP003低估值10bp发在1.32%,270D 26宿迁新城SCP004平估值发在1.50%。中票新发12只,基本低估值发行,如3Y 26北京燃气MTN002和5Y 26车谷城发MTN002边际利率分别为1.58%和1.96%,分别低估值8bp和4bp。
二级方面,信用债交投活跃度有所回落,月末最后一天资金平稳过渡,机构收券情绪谨慎,成交明显缩量。城投债成交以低估值为主,从中介成交来看,城投债1-3Y区间交易最活跃,平均收益率约1.94%;产业债1Y以内交易最活跃,平均收益率约2.07%。机构行为方面,短融、中票买盘以基金和银行理财为主。
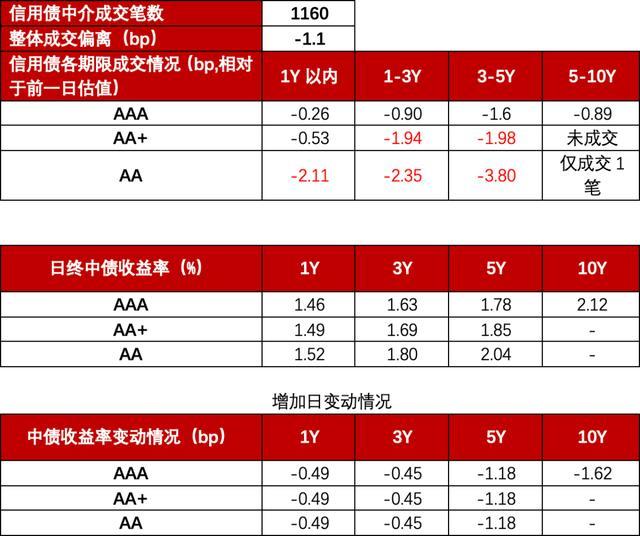
今日成交1160笔,笔数分位数回落至25.29%,成交TKN占比77.84%,交投情绪较好。1Y内平均低估值0.36bp成交,成交收益率中位数1.45%,以AAA和AA+为主。1-3Y平均低估值1.13bp成交,成交收益率中位数1.70%,以AAA和AA+为主。3-5Y平均低估值1.94bp,成交收益率中位数1.98%,以AAA和AA+为主。值得注意的是,主体评级为AA的弱资质城投低估值成交明显增加。
市场总结
央行今日开展1230亿元7天逆回购操作,净回笼300亿元。月末资金价格有所走升,DR001加权升至1.33%上方,DR007加权日内多维持于1.38%附近,资金边际趋紧。权益市场以集体收跌收尾,A股成交量3.34万亿,成交量有所回升;创业板指、深证成指、上证指数分别跌2.11%、1.81%和0.73%。超长债再度陡峭化下行,30Y国债活跃券最低触及2.201%,未能进一步向下突破,TL合约一路走高,最高触及114价位后回落。信用债一级市场供给回落,基本低估值发行;二级交投活跃度出现回落,其中弱资质城投低估值成交明显增加,反映出资产荒下的信用债配置结构性下沉。
市场数据
盛达优配提示:文章来自网络,不代表本站观点。